6 أسباب تدفع التجار إلى الموافقة على عروض البنوك المرتبطة بالبطاقة
بالنسبة للتجار، برامج عروض البنوك وسيلة عملية للعثور على عملاء جدد وملء ساعات الهدوء. إليكم الأسباب الستة التي تدفعهم إلى الانضمام والبقاء.
برنامج العروض المرتبطة بالبطاقة سوق ذات جانبين. فالبنوك تجلب حاملي البطاقات، والتجار يجلبون العروض التي تجعل البرنامج يستحق الفتح. ودون تجار متحمسين حقاً، سيبدو حتى أفضل التطبيقات تصميماً فارغاً.
فلماذا يوافق التجار؟ من المقاهي الصغيرة إلى سلاسل التجزئة الإقليمية، تميل الأسباب إلى أن تكون عملية. إليكم الأسباب الستة التي نسمعها أكثر من غيرها.
1. الوصول إلى جمهور كبير وموثّق
قاعدة حاملي بطاقات البنك من أثمن الجماهير في أي سوق. فهم أشخاص حقيقيون ببطاقات نشطة، يسكنون ويعملون في المنطقة، وينفقون بانتظام.
بالنسبة للتاجر، يختلف ذلك كثيراً عن شراء الوصول عبر وسائل التواصل الاجتماعي، حيث تذهب مشاهدات كثيرة إلى أشخاص بعيدين أو غير مهتمين أو غير حقيقيين أصلاً. أما كل حامل بطاقة يرى عرض البنك فهو عميل موثّق لدى مؤسسة موثوقة.
ويقدّر كثير من التجار أيضاً هذا الارتباط. فظهورهم ضمن عروض بنك معروف يشير إلى الجودة والاستقرار لدى عملاء لم يزوروهم من قبل.
2. الدفع مقابل النتائج لا مقابل الانتباه
يطلب الإعلان التقليدي من التجار الدفع مسبقاً ثم الأمل. أما العروض المرتبطة بالبطاقة فتعمل عادةً بالعكس: لا تُقدَّم قيمة العرض إلا حين يزور العميل فعلاً ويستخدمه.
وبالنسبة للأعمال الصغيرة خصوصاً، يغيّر هذا المعادلة:
- لا ميزانية إعلانية مسبقة كبيرة.
- تكلفة مرتبطة مباشرة بزيارات عملاء حقيقية.
- سهولة إيقاف العروض غير الناجحة أو تعديلها أو إنهائها.
إنه تسويق يتصرف كعمولة مبيعات أكثر منه فاتورة إعلانات.
3. ملء ساعات الهدوء والأيام البطيئة
لكل عمل تجاري تقريباً فترات يبقى فيها الموظفون والمساحة والمخزون دون استغلال كامل: عصر أيام الأسبوع في المقهى، وأول المساء في المطعم، ومنتصف الصباح في الصالون، وأشهر الصيف الحارة للأماكن الخارجية.
يمكن جدولة العروض المرتبطة بالبطاقة بدقة لهذه الفجوات. فيستطيع التاجر تقديم حلوى مجانية من الأحد إلى الأربعاء، أو خصم بين الثانية والخامسة عصراً، دون خصم فترات الذروة التي سيأتي فيها العملاء على أي حال.
وهذا يجعل العروض أداة لإدارة الطاقة الاستيعابية، لا مجرد ترويج.
4. الوصول إلى العملاء المناسبين لا إلى كل العملاء
الاستهداف سبب رئيسي لانضمام التجار. فبدلاً من البث للجميع، تستطيع منصة البنك عرض العرض على حاملي البطاقات الذين:
- يسكنون أو يعملون بالقرب.
- ينفقون أصلاً في فئة التاجر.
- يطابقون جمهوره المرجّح، كالأسر أو المهنيين الشباب أو حاملي البطاقات المميزة.
يحصل التجار على زيارات أكثر ملاءمة، ويرى حاملو البطاقات عروضاً منطقية بالنسبة لهم. والأهم أن التجار لا يحتاجون إلى تلقي بيانات شخصية عن العملاء ليعمل ذلك؛ فالاستهداف يجري داخل بيئة البنك.
5. بيانات واضحة عمّا ينجح
يجد كثير من التجار صعوبة في قياس التسويق. فهم يرون الإعجابات والمشاهدات، لا الزيارات والمبيعات.
يمنحهم برنامج العروض لوحة تحكم بسيطة:
- عدد حاملي البطاقات الذين شاهدوا العرض.
- عدد من استخدموه، ومتى.
- عدد العملاء الجدد مقابل العائدين.
- أي الأيام والأوقات كانت الأفضل.
وبهذا الوضوح، يستطيع التجار تحسين عروضهم بسرعة: بتغيير التوقيت، أو تعديل القيمة، أو تجربة صيغة جديدة. والتجار الذين يرون النتائج أكثر ميلاً بكثير إلى البقاء.
6. سهولة الانضمام وسهولة التشغيل
التجار مشغولون. وأي شيء يتطلب نماذج طويلة أو أجهزة جديدة أو ربطاً معقداً سيتعثر. والبرامج التي يقدّرها التجار أكثر هي التي تنسجم مع يومهم:
- تسجيل رقمي سريع، مع عقود موقّعة إلكترونياً ومؤكَّدة برمز تحقق لمرة واحدة.
- قوالب عروض تجعل إنشاء عرض جيد مسألة بضع نقرات.
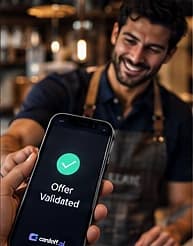
- تحقق سهل، كإدخال الرمز المتغير للعميل، أو بطاقة طاولة برمز QR عند الصندوق، أو رمز قسيمة للطلبات الإلكترونية.
- العربية والإنجليزية في كل الأدوات، ليرتاح الملّاك والموظفون.
- دعم عند الحاجة، عبر المحادثة المباشرة أو التذاكر.
حين يستغرق الانضمام دقائق لا أسابيع، يصبح التجار أكثر استعداداً للتجربة بكثير.
سبب إضافي: إعداد واحد وبنوك متعددة
حين تدير المنصة شبكة تجار مشتركة، يستطيع التاجر تقديم عروضه لحاملي بطاقات عدة بنوك في آن واحد، بتسجيل واحد ومجموعة أدوات واحدة. وهذا يضاعف الوصول دون مضاعفة الجهد، وهو أمر جذاب خصوصاً للأعمال الأصغر.
مخاوف التجار وكيفية معالجتها
لدى التجار أيضاً مخاوف معقولة، ومعالجتها بصراحة تبني الثقة:
- "هل سأخسر مالاً بسبب الخصومات؟" ساعدهم على تصميم عروض تستهدف العملاء الجدد وأوقات الهدوء، مع حدود معقولة.
- "هل سيفهم موظفيّ الأمر؟" وفّر تدريباً قصيراً وبطاقات طاولة مطبوعة وتحققاً بسيطاً.
- "هل سأرى بيانات البطاقات؟" اشرح لهم أنهم لن يروها؛ فالاستخدام يعتمد على الرموز لا على أرقام البطاقات.
- "ماذا لو لم ينجح الأمر؟" اجعل إيقاف العروض سهلاً، وراجع النتائج معهم بعد الشهر الأول.
الخلاصة
ينضم التجار إلى برامج عروض البنوك لأنها تجلب عملاء موثّقين وملائمين بتكلفة مرتبطة بالنتائج، مع بيانات واضحة وجهد ضئيل. والبنوك التي تجعل تجربة التاجر بجودة تجربة حامل البطاقة تبني شبكات تنمو.
تمنح cardoff.ai التجار تسجيلاً رقمياً سريعاً، وعقوداً موقّعة إلكترونياً، وتطبيق تحقق بسيطاً، ولوحات تحكم واضحة، ووصولاً إلى حاملي بطاقات عدة بنوك عبر شبكة مشتركة. إذا كنت تاجراً في الخليج، أو بنكاً يبني شبكة تجار، يسعدنا أن نريك كيف يعمل ذلك.