बैंक कार्ड-लिंक्ड ऑफ़र्स को मर्चेंट्स 'हाँ' क्यों कहते हैं: 6 कारण
मर्चेंट्स के लिए बैंक ऑफ़र्स प्रोग्राम नए ग्राहक पाने और कम भीड़ वाले घंटों को भरने का एक व्यावहारिक तरीका हैं। ये हैं वे छह कारण जिनसे वे जुड़ते हैं, और जुड़े रहते हैं।
कार्ड-लिंक्ड ऑफ़र्स प्रोग्राम एक दो-तरफ़ा बाज़ार है। बैंक कार्डधारक लाते हैं; मर्चेंट्स वे ऑफ़र्स लाते हैं जिनकी वजह से प्रोग्राम खोलना सार्थक लगता है। सचमुच उत्साही मर्चेंट्स के बिना, सबसे बेहतरीन ढंग से डिज़ाइन किया गया ऐप भी खाली-खाली लगेगा।
तो मर्चेंट्स 'हाँ' क्यों कहते हैं? छोटे कैफ़े से लेकर क्षेत्रीय रिटेल चेन तक, कारण आमतौर पर व्यावहारिक होते हैं। ये रहे वे छह कारण जो हम सबसे ज़्यादा सुनते हैं।
1. एक बड़ी, सत्यापित ऑडियंस तक पहुँच
किसी बैंक का कार्डधारक आधार किसी भी बाज़ार की सबसे मूल्यवान ऑडियंस में से एक होता है। ये असली लोग हैं जिनके पास सक्रिय कार्ड हैं, जो उसी क्षेत्र में रहते और काम करते हैं, और नियमित रूप से खर्च करते हैं।
एक मर्चेंट के लिए यह सोशल मीडिया पर पहुँच खरीदने से बिल्कुल अलग है, जहाँ कई इम्प्रेशन ऐसे लोगों तक जाते हैं जो बहुत दूर हैं, रुचि नहीं रखते, या असली ही नहीं हैं। बैंक ऑफ़र देखने वाला हर कार्डधारक एक भरोसेमंद संस्थान का सत्यापित ग्राहक होता है।
कई मर्चेंट्स इस जुड़ाव को भी महत्व देते हैं। किसी जाने-माने बैंक द्वारा फ़ीचर किया जाना उन ग्राहकों को गुणवत्ता और स्थिरता का संकेत देता है जो पहले कभी नहीं आए।
2. ध्यान के लिए नहीं, परिणामों के लिए भुगतान
पारंपरिक विज्ञापन में मर्चेंट्स को पहले भुगतान करके उम्मीद करनी पड़ती है। कार्ड-लिंक्ड ऑफ़र्स आमतौर पर इसके उलट काम करते हैं: ऑफ़र का मूल्य तभी दिया जाता है जब कोई ग्राहक वास्तव में आता है और उसे रिडीम करता है।
खासकर छोटे व्यवसायों के लिए, इससे पूरा हिसाब बदल जाता है:
- कोई बड़ा अग्रिम मीडिया बजट नहीं।
- लागत सीधे असली ग्राहक विज़िट से जुड़ी।
- जो ऑफ़र काम न करें उन्हें रोकना, बदलना या खत्म करना आसान।
यह ऐसी मार्केटिंग है जो विज्ञापन के बिल से ज़्यादा सेल्स कमीशन जैसी लगती है।
3. कम भीड़ वाले घंटों और सुस्त दिनों को भरना
लगभग हर व्यवसाय में ऐसे समय होते हैं जब स्टाफ़, जगह और स्टॉक का पूरा उपयोग नहीं होता: कैफ़े में कार्यदिवस की दोपहर, रेस्टोरेंट में शाम की शुरुआत, सैलून में सुबह के बीच का समय, या आउटडोर जगहों के लिए गर्मी के महीने।
कार्ड-लिंक्ड ऑफ़र्स को ठीक इन्हीं खाली समयों के लिए शेड्यूल किया जा सकता है। मर्चेंट रविवार से बुधवार तक मुफ़्त डेज़र्ट या दोपहर 2 से 5 बजे के बीच छूट दे सकता है, और व्यस्त समय में छूट देने की ज़रूरत नहीं पड़ती जब ग्राहक वैसे भी आते।
इससे ऑफ़र्स सिर्फ़ प्रमोशन नहीं, बल्कि क्षमता प्रबंधन का एक टूल बन जाते हैं।
4. सभी ग्राहकों तक नहीं, सही ग्राहकों तक पहुँच
टार्गेटिंग मर्चेंट्स के जुड़ने का एक बड़ा कारण है। हर किसी तक प्रसारित करने के बजाय, बैंक का प्लेटफ़ॉर्म ऑफ़र उन कार्डधारकों को दिखा सकता है जो:
- आसपास रहते या काम करते हैं।
- पहले से ही मर्चेंट की कैटेगरी में खर्च करते हैं।
- मर्चेंट की संभावित ऑडियंस से मेल खाते हैं, जैसे परिवार, युवा पेशेवर या प्रीमियम कार्डधारक।
मर्चेंट्स को ज़्यादा प्रासंगिक विज़िट मिलती हैं, और कार्डधारकों को ऐसे ऑफ़र दिखते हैं जो उनके लिए मायने रखते हैं। महत्वपूर्ण बात यह है कि इसके लिए मर्चेंट्स को ग्राहकों का व्यक्तिगत डेटा प्राप्त करने की ज़रूरत नहीं होती; टार्गेटिंग बैंक के परिवेश के भीतर ही होती है।
5. क्या काम कर रहा है, इस पर स्पष्ट डेटा
कई मर्चेंट्स के लिए मार्केटिंग को मापना मुश्किल होता है। वे लाइक्स और व्यूज़ तो देख सकते हैं, लेकिन विज़िट और बिक्री नहीं।
ऑफ़र्स प्रोग्राम उन्हें एक आसान डैशबोर्ड देता है:
- कितने कार्डधारकों ने ऑफ़र देखा।
- कितनों ने उसे रिडीम किया, और कब।
- कितने नए थे और कितने लौटकर आए।
- कौन से दिन और समय सबसे अच्छे रहे।
इस जानकारी के साथ, मर्चेंट्स ऑफ़र्स को जल्दी सुधार सकते हैं: समय बदलना, मूल्य समायोजित करना या नया फ़ॉर्मेट आज़माना। जो मर्चेंट्स परिणाम देख पाते हैं, उनके जुड़े रहने की संभावना कहीं ज़्यादा होती है।
6. जुड़ना आसान, चलाना आसान
मर्चेंट्स व्यस्त होते हैं। जिस चीज़ में लंबे फ़ॉर्म, नया हार्डवेयर या जटिल इंटीग्रेशन चाहिए, वह मुश्किल से चलती है। मर्चेंट्स को सबसे ज़्यादा वे प्रोग्राम पसंद आते हैं जो उनकी दिनचर्या में फ़िट हो जाते हैं:
- तेज़ डिजिटल साइन-अप, जिसमें कॉन्ट्रैक्ट इलेक्ट्रॉनिक रूप से साइन होते हैं और OTP से पुष्टि होती है।
- ऑफ़र टेम्पलेट्स, जिनसे अच्छा ऑफ़र बनाना बस कुछ टैप का काम है।
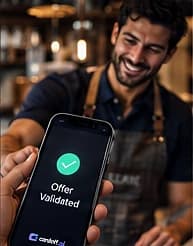
- आसान वैलिडेशन, जैसे ग्राहक का बदलता हुआ कोड डालना, काउंटर पर QR टेंट कार्ड, या ऑनलाइन ऑर्डर के लिए कूपन कोड।
- हर टूल में अरबी और अंग्रेज़ी, ताकि मालिक और स्टाफ़ सहज रहें।
- ज़रूरत पड़ने पर लाइव चैट या टिकट के ज़रिए सपोर्ट।
जब जुड़ने में हफ़्तों के बजाय मिनट लगते हैं, तो मर्चेंट्स इसे आज़माने के लिए कहीं ज़्यादा तैयार होते हैं।
एक बोनस कारण: एक सेट-अप, कई बैंक
जहाँ कोई प्लेटफ़ॉर्म साझा मर्चेंट नेटवर्क चलाता है, वहाँ मर्चेंट एक ही साइन-अप और एक ही टूल्स के सेट से एक साथ कई बैंकों के कार्डधारकों तक ऑफ़र पहुँचा सकता है। इससे मेहनत बढ़ाए बिना पहुँच कई गुना हो जाती है, जो खासकर छोटे व्यवसायों के लिए आकर्षक है।
मर्चेंट्स की चिंताएँ, और उन्हें कैसे दूर करें
मर्चेंट्स की कुछ वाजिब चिंताएँ भी होती हैं। उन्हें खुलकर संबोधित करने से भरोसा बनता है:
- "क्या छूट से मुझे नुकसान होगा?" उन्हें ऐसे ऑफ़र डिज़ाइन करने में मदद करें जो नए ग्राहकों और कम भीड़ वाले समय को लक्षित करें, उचित सीमाओं के साथ।
- "क्या मेरा स्टाफ़ इसे समझ पाएगा?" छोटी ट्रेनिंग, प्रिंटेड टेंट कार्ड और आसान वैलिडेशन दें।
- "क्या मुझे कार्ड डेटा दिखेगा?" समझाएँ कि नहीं दिखेगा; रिडेम्पशन कोड से होता है, कार्ड नंबर से नहीं।
- "अगर यह काम न करे तो?" ऑफ़र्स को रोकना आसान बनाएँ और पहले महीने के बाद उनके साथ परिणामों की समीक्षा करें।
निष्कर्ष
मर्चेंट्स बैंक ऑफ़र्स प्रोग्राम से इसलिए जुड़ते हैं क्योंकि ये परिणामों से जुड़ी लागत पर, स्पष्ट डेटा और न्यूनतम मेहनत के साथ, सत्यापित और प्रासंगिक ग्राहक लाते हैं। जो बैंक मर्चेंट अनुभव को कार्डधारक अनुभव जितना ही अच्छा बनाते हैं, वे बढ़ते हुए नेटवर्क बनाते हैं।
cardoff.ai मर्चेंट्स को तेज़ डिजिटल साइन-अप, ई-साइन किए गए कॉन्ट्रैक्ट, आसान वैलिडेशन ऐप, स्पष्ट डैशबोर्ड और साझा नेटवर्क के ज़रिए कई बैंकों के कार्डधारकों तक पहुँच देता है। यदि आप GCC में एक मर्चेंट हैं, या मर्चेंट नेटवर्क बना रहे बैंक हैं, तो हमें आपको यह दिखाने में खुशी होगी कि यह कैसे काम करता है।