Comment une banque peut lancer un programme d'offres liées à la carte en 30 jours
Lancer un programme d'offres n'a pas à devenir un projet informatique d'un an. Voici un plan pratique, semaine par semaine, pour être opérationnel en un mois.
Beaucoup de banques pensent qu'un programme d'offres liées à la carte implique un long cycle d'achat, une lourde intégration au système bancaire central et un an de déploiement. Ce n'est pas une fatalité. Avec la bonne plateforme et une équipe resserrée, une banque peut passer de la décision à des offres en ligne pour ses porteurs de carte en une trentaine de jours.
Ce guide présente un plan réaliste sur quatre semaines. Il suppose que vous utilisez une plateforme clé en main plutôt que de tout développer en interne, et que vous démarrez avec un périmètre ciblé, appelé à s'élargir par la suite.
Avant le premier jour : définir ce que signifie « lancer »
Les lancements les plus rapides sont ceux dont la définition de l'objectif est la plus claire. Avant de lancer le compte à rebours, mettez-vous d'accord sur les points suivants :
- Les cartes concernées. De nombreuses banques commencent avec un ou deux produits, par exemple une carte de crédit Platinum et une carte de débit phare.
- Les canaux. Un site et une application d'offres en marque blanche peuvent être mis en ligne rapidement ; l'intégration des offres dans l'application bancaire mobile existante peut suivre dans une deuxième phase.
- Les villes ou catégories. Mieux vaut démarrer avec une offre concentrée, par exemple la restauration et le bien-être dans la capitale, qu'avec une couverture clairsemée sur tout le pays.
- Le responsable. Désignez un product owner unique, habilité à décider rapidement, ainsi que des interlocuteurs en conformité, sécurité informatique, marketing et acquisition commerçants.
Semaine 1 : poser les fondations
Configurer le programme
Paramétrez l'espace de votre banque sur la plateforme : identité visuelle, couleurs, logo, langues (pour les marchés du CCG, l'arabe et l'anglais dès le départ), devise et produits de carte à prendre en charge. Définissez les plages de cartes (BIN) éligibles.
Choisir le mode d'intégration
Il existe généralement trois options, et la plus complexe n'est pas nécessaire pour démarrer :
- Par fichiers. Échange des données de cartes et de clients éligibles via des fichiers CSV ou SFTP sécurisés. Simple, familier pour les équipes informatiques bancaires et rapide à faire valider.
- API. Vérifications d'éligibilité et événements en temps réel. Plus adapté à grande échelle, mais nécessite davantage de tests.
- SDK. Intégration de l'expérience d'offres directement dans votre propre application mobile.
Beaucoup de banques démarrent avec l'intégration par fichiers, puis ajoutent l'API ou le SDK ultérieurement.
Lancer tôt la revue de sécurité
Transmettez la documentation de sécurité de la plateforme à votre équipe sécurité des systèmes d'information dès la première semaine, pas la troisième. Une architecture qui ne manipule jamais les numéros de carte complets, par exemple en identifiant les cartes par leurs premiers et derniers chiffres associés à un mot de passe à usage unique envoyé sur mobile, écarte la plupart des questions PCI DSS avant même qu'elles ne soient posées.
Semaine 2 : constituer l'offre commerçants
Un programme ne vaut que par ses offres. En deuxième semaine, concentrez-vous sur la mise en ligne d'un premier ensemble solide.
- Partir d'un réseau mutualisé. Si votre plateforme compte déjà des commerçants prêts à proposer leurs offres à de nouvelles banques, vous pouvez démarrer avec des dizaines d'offres dès le premier jour.
- Ajouter vos propres relations. Invitez les commerçants que votre banque connaît déjà, comme vos clients en acquisition et vos clients PME. Ce sont souvent eux qui acceptent le plus vite.
- Privilégier la densité au volume. Vingt excellentes offres dans les quartiers que fréquentent vos porteurs valent mieux que deux cents offres dispersées.
- Recourir à la signature électronique. Des contrats commerçants dématérialisés signés par OTP transforment des semaines de relances papier en quelques minutes.
Assurez-vous que chaque commerçant comprend le fonctionnement de l'utilisation des offres. Un court appel d'accueil et un chevalet imprimé avec QR code ou code PIN en caisse font une vraie différence.
Semaine 3 : tester en conditions réelles
Pilote interne
Invitez un groupe de collaborateurs porteurs de carte à utiliser réellement le programme. Demandez-leur d'utiliser des offres chez les commerçants participants et de signaler tout ce qui prête à confusion. Trois jours de tests par le personnel vous en apprendront plus que trois semaines de relecture de documents.
Vérifier le parcours complet
Pour chaque type d'offre, confirmez que l'ensemble du parcours fonctionne :
- Le client peut trouver et comprendre l'offre dans les deux langues.
- Le commerçant peut la valider facilement, que ce soit en saisissant le code dynamique du client, en scannant un QR code ou, en ligne, via un code promo ou un lien tracé.
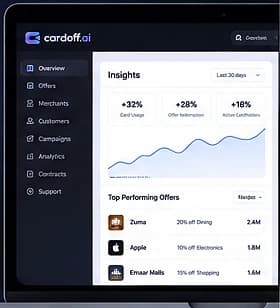
- L'utilisation de l'offre apparaît dans le reporting, côté banque comme côté commerçant.
- Les demandes d'assistance parviennent à la bonne équipe par chat en direct ou par ticket.
Affiner le ciblage
Même avec un petit groupe, vous pouvez vérifier la pertinence du classement des offres. Un porteur qui dépense surtout en restauration voit-il d'abord les offres de restauration ? Ajustez la pondération des catégories et les règles métier avant le lancement.
Semaine 4 : lancer et apprendre
Lancement progressif
Ouvrez d'abord le programme à un segment de porteurs, par exemple les clients premium ou une seule ville. Suivez chaque jour les inscriptions, les consultations d'offres et les utilisations.
Communiquer clairement
Expliquez aux clients ce qu'est le programme et comment l'utiliser. Restez concis :
- Une notification push ou un SMS avec un lien direct.
- Un e-mail présentant trois ou quatre offres phares, pas un catalogue.
- Une bannière dans la banque en ligne.
- Des argumentaires pour les agences et le centre d'appels, afin que les équipes répondent aux questions avec assurance.
Faire le point après sept jours
Organisez un court bilan à la fin de la première semaine de fonctionnement. Quelles offres fonctionnent ? Quels commerçants ont besoin d'aide ? Les clients bloquent-ils quelque part ? Apportez rapidement les ajustements nécessaires, puis élargissez le déploiement.
Les écueils à éviter
- Trop d'offres, pas assez de pertinence. Une longue liste donne une impression de spam.
- Laisser les commerçants livrés à eux-mêmes. Les commerçants qui ne comprennent pas le processus d'utilisation cesseront discrètement d'honorer les offres.
- Négliger la qualité de l'arabe. Des textes traduits automatiquement nuisent à la confiance. Rédigez correctement en arabe dès le départ.
- Aucun responsable après le lancement. Les offres demandent un suivi hebdomadaire : renouvellement des commerçants, rotation des offres saisonnières et analyse des performances.
Après le 30e jour
Le lancement est un point de départ, pas une ligne d'arrivée. Au cours du trimestre suivant, la plupart des banques étendent le programme à d'autres produits de carte, approfondissent l'intégration via API ou SDK, intègrent les offres dans leur application bancaire principale et développent leur réseau de commerçants ville par ville.
cardoff.ai a été conçu pour rendre ce parcours de 30 jours réaliste : un réseau de commerçants mutualisé, des options d'intégration par fichiers, API et SDK, des contrats commerçants à signature électronique, ainsi qu'une application et un site en marque blanche prêts à porter vos couleurs. Si vous souhaitez élaborer votre propre plan de lancement, nous serons ravis de le construire avec vous.