ऑफ़र रिडेम्पशन के तरीकों की तुलना: रोटेटिंग कोड, QR टेंट कार्ड, कूपन और ट्रैक्ड लिंक
ग्राहक किसी ऑफ़र को कैसे रिडीम करता है, इसी से तय होता है कि मर्चेंट उसे स्वीकार करेंगे या नहीं और ग्राहक उसका उपयोग करना चाहेंगे या नहीं। हम इन-स्टोर और ऑनलाइन ऑफ़र के मुख्य तरीकों की तुलना करते हैं।
किसी ऑफ़र प्रोग्राम की सफलता या विफलता रिडेम्पशन के क्षण पर ही तय होती है। अगर यह तेज़ और स्पष्ट हो, तो ग्राहक ऑफ़र का उपयोग करते हैं और मर्चेंट उन्हें स्वीकार करते हैं। अगर यह धीमा या असुविधाजनक हो, तो ग्राहक हिचकिचाते हैं, कैशियर अपने हिसाब से काम चलाते हैं और प्रोग्राम चुपचाप भरोसा खोता जाता है।
कोई एक तरीका हर स्थिति के लिए परफ़ेक्ट नहीं है। अलग-अलग मर्चेंट, चैनल और वॉल्यूम के लिए अलग-अलग तरीके उपयुक्त होते हैं। यहाँ मुख्य विकल्पों की एक व्यावहारिक तुलना दी गई है।
इन-स्टोर तरीके
1. रोटेटिंग ग्राहक कोड
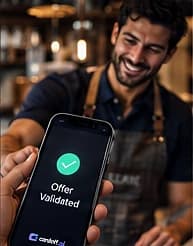
ग्राहक बैंक का ऑफ़र ऐप खोलता है और एक छोटा कोड दिखाता है, जो नियमित रूप से बदलता रहता है। मर्चेंट इसे फ़ोन या टैबलेट पर मर्चेंट वैलिडेशन ऐप में दर्ज करता है। ऐप पुष्टि करता है कि ऑफ़र मान्य है और रिडेम्पशन रिकॉर्ड करता है।
फ़ायदे
- बेहद सुरक्षित: कोड जल्दी एक्सपायर हो जाते हैं, इसलिए स्क्रीनशॉट और शेयरिंग काम नहीं करते।
- कार्ड नंबर की कोई ज़रूरत नहीं।
- स्मार्टफ़ोन या टैबलेट वाले किसी भी मर्चेंट के यहाँ काम करता है।
- लाभ देने से पहले मर्चेंट को स्पष्ट पुष्टि दिखती है।
नुकसान
- काउंटर पर स्टाफ़ को एक कदम उठाना पड़ता है।
- स्टाफ़ को थोड़े प्रशिक्षण की ज़रूरत होती है।
सबसे उपयुक्त: रेस्टोरेंट, कैफ़े, सैलून, स्टूडियो और अधिकांश स्वतंत्र मर्चेंट।
2. QR या PIN टेंट कार्ड
मर्चेंट काउंटर या टेबल पर एक प्रिंटेड कार्ड रखता है, जिस पर एक यूनिक QR कोड (और अक्सर एक PIN) होता है। ग्राहक बैंक के ऐप से इसे स्कैन करता है या PIN दर्ज करता है और ऑफ़र की पुष्टि करता है। स्टाफ़ सदस्य ग्राहक की स्क्रीन पर पुष्टि देखता है।
फ़ायदे
- व्यस्त काउंटरों के लिए बहुत तेज़; स्टाफ़ को कुछ भी टाइप नहीं करना पड़ता।
- तब भी काम करता है जब मर्चेंट के पास कोई डिवाइस मौजूद न हो।
- प्रिंटेड कार्ड से सेटअप करना आसान।
नुकसान
- स्टाफ़ को फिर भी ग्राहक की स्क्रीन पर पुष्टि जाँचनी होती है।
- टेंट कार्ड को दिखाई देने वाली जगह पर रखना होता है और खराब होने पर बदलना पड़ता है।
सबसे उपयुक्त: ज़्यादा भीड़ वाले कैफ़े, फ़ूड कोर्ट, सिनेमा और टेबल सर्विस वाले रेस्टोरेंट।
3. POS या टर्मिनल इंटीग्रेशन
इस्तेमाल किए गए कार्ड के आधार पर ऑफ़र मर्चेंट के पॉइंट-ऑफ़-सेल सिस्टम या पेमेंट टर्मिनल के ज़रिए अपने-आप लागू हो जाता है।
फ़ायदे
- स्टाफ़ या ग्राहक के लिए कोई अतिरिक्त कदम नहीं।
- इंटीग्रेटेड सिस्टम वाली बड़ी चेन के लिए सहज।
नुकसान
- सेटअप जटिल और धीमा; हर मर्चेंट या एक्वायरर के साथ तकनीकी इंटीग्रेशन ज़रूरी।
- अक्सर पूरा कार्ड डेटा प्रोसेस करने पर निर्भर, जिससे PCI DSS से जुड़ी गंभीर बातें सामने आ सकती हैं।
- छोटे और स्वतंत्र मर्चेंट के लिए शायद ही कभी व्यावहारिक।
सबसे उपयुक्त: समर्पित IT टीम वाली बड़ी राष्ट्रीय चेन, बाद के चरण के विकल्प के रूप में।
4. कार्ड दिखाना या प्रिंटेड वाउचर
पारंपरिक तरीका: ग्राहक अपना कार्ड या प्रिंटेड वाउचर दिखाता है और कैशियर मैन्युअल रूप से छूट लागू करता है।
फ़ायदे
- जाना-पहचाना और किसी तकनीक की ज़रूरत नहीं।
नुकसान
- पात्रता की पुष्टि करना मुश्किल; दुरुपयोग आसान।
- रिडेम्पशन पर कोई भरोसेमंद डेटा नहीं।
- स्टाफ़ सदस्य के अनुसार अनुभव असंगत।
सबसे उपयुक्त: आधुनिक प्रोग्राम में लगभग कुछ नहीं। इसे धीरे-धीरे बंद कर देना बेहतर है।
ऑनलाइन तरीके
5. कूपन कोड
ग्राहक ऑफ़र ऐप से एक कोड कॉपी करता है और मर्चेंट की वेबसाइट या ऐप पर चेकआउट के समय उसे दर्ज करता है।
फ़ायदे
- लगभग हर ई-कॉमर्स प्लेटफ़ॉर्म पर काम करता है।
- मर्चेंट के लिए सेटअप आसान।
- यूनिक या सीमित उपयोग वाले कोड लीकेज कम कर सकते हैं।
नुकसान
- सामान्य कोड कूपन वेबसाइटों पर शेयर हो सकते हैं।
- ग्राहक उन्हें लागू करना भूल सकते हैं।
सबसे उपयुक्त: हर आकार के ऑनलाइन स्टोर, ख़ासकर यूनिक या प्रति-ग्राहक कोड के साथ।
6. ट्रैक्ड लिंक
ग्राहक ऐप में ऑफ़र पर टैप करता है और एक ट्रैक्ड लिंक के ज़रिए मर्चेंट की साइट पर पहुँचता है, जो छूट अपने-आप लागू कर सकता है या बिक्री का श्रेय प्रोग्राम को दे सकता है।
फ़ायदे
- ग्राहक के लिए बेहद सहज अनुभव।
- रिपोर्टिंग के लिए बेहतर एट्रिब्यूशन।
- अपने-आप लागू होने वाले कोड के साथ जोड़ा जा सकता है।
नुकसान
- मर्चेंट की साइट या एफ़िलिएट टूल्स के साथ सेटअप ज़रूरी।
- एट्रिब्यूशन इस पर निर्भर करता है कि ग्राहक उसी सेशन में या ट्रैकिंग विंडो के भीतर खरीदारी पूरी करे।
सबसे उपयुक्त: ऐसे ई-कॉमर्स मर्चेंट जो स्पष्ट एट्रिब्यूशन और बाधारहित चेकआउट चाहते हैं।
आमने-सामने सारांश
| तरीका | गति | सुरक्षा | सेटअप प्रयास | डेटा गुणवत्ता |
|---|---|---|---|---|
| रोटेटिंग कोड | तेज़ | उच्च | कम | उच्च |
| QR या PIN टेंट कार्ड | बहुत तेज़ | उच्च | कम | उच्च |
| POS इंटीग्रेशन | बहुत तेज़ | उच्च, लेकिन दायरा ज़्यादा | उच्च | उच्च |
| कार्ड दिखाना | तेज़ | कम | कोई नहीं | कम |
| कूपन कोड | तेज़ | मध्यम | कम | मध्यम |
| ट्रैक्ड लिंक | बहुत तेज़ | मध्यम से उच्च | मध्यम | उच्च |
सही मिश्रण चुनना
अधिकांश प्रोग्राम एक साथ कई तरीकों का उपयोग करते हैं:
- स्वतंत्र इन-स्टोर मर्चेंट: रोटेटिंग कोड और QR टेंट कार्ड।
- व्यस्त काउंटर: डिफ़ॉल्ट रूप से QR टेंट कार्ड, बैकअप के रूप में रोटेटिंग कोड।
- ऑनलाइन मर्चेंट: यूनिक कूपन कोड या ट्रैक्ड लिंक।
- बड़ी चेन: कोड या QR से शुरुआत करें, और अगर वॉल्यूम उचित ठहराए तो बाद में इंटीग्रेशन पर विचार करें।
मुख्य बात यह है कि हर मर्चेंट को अपने संचालन के अनुकूल तरीका चुनने दिया जाए, और साथ ही ऐप में ग्राहकों को एक जैसा अनुभव मिले।
सहज रिडेम्पशन के लिए सुझाव
- पुष्टि स्क्रीन बड़ी और स्पष्ट रखें, जिसमें मर्चेंट का नाम और ऑफ़र दोनों भाषाओं में हो।
- काउंटर पर पहुँचने से पहले ही ग्राहक को ठीक-ठीक बताएँ कि क्या करना है।
- मर्चेंट को तुरंत सवाल पूछने के लिए एक सपोर्ट चैनल दें।
- विफल या विवादित रिडेम्पशन पर नज़र रखें और तुरंत फ़ॉलो-अप करें।
cardoff.ai रोटेटिंग ग्राहक कोड, QR और PIN टेंट कार्ड, कूपन कोड और ट्रैक्ड लिंक को शुरू से ही सपोर्ट करता है, और वह भी कार्ड नंबर संभाले बिना। अगर आप ऐसा रिडेम्पशन चाहते हैं जो हर तरह के मर्चेंट के लिए काम करे, तो हमें आपको हर विकल्प के बारे में विस्तार से बताने में ख़ुशी होगी।