कोई बैंक 30 दिनों में कार्ड-लिंक्ड ऑफ़र प्रोग्राम कैसे लॉन्च कर सकता है
ऑफ़र प्रोग्राम लॉन्च करने के लिए साल भर चलने वाला IT प्रोजेक्ट ज़रूरी नहीं है। यहाँ एक महीने में लाइव होने की व्यावहारिक, सप्ताह-दर-सप्ताह योजना दी गई है।
कई बैंक मानते हैं कि कार्ड-लिंक्ड ऑफ़र प्रोग्राम का मतलब है लंबी खरीद प्रक्रिया, भारी-भरकम कोर-बैंकिंग इंटीग्रेशन और डिलीवरी में पूरा एक साल। ऐसा होना ज़रूरी नहीं है। सही प्लेटफ़ॉर्म और एक केंद्रित टीम के साथ, कोई बैंक निर्णय लेने से लेकर कार्डधारकों के लिए लाइव ऑफ़र तक लगभग 30 दिनों में पहुँच सकता है।
यह गाइड चार सप्ताह की एक यथार्थवादी योजना प्रस्तुत करती है। इसमें माना गया है कि आप शून्य से निर्माण करने के बजाय एक तैयार प्लेटफ़ॉर्म का उपयोग कर रहे हैं, और एक सीमित दायरे से शुरुआत कर रहे हैं जिसे बाद में बढ़ाया जा सकता है।
पहले दिन से पहले: तय करें कि "लॉन्च" का मतलब क्या है
सबसे तेज़ लॉन्च वही होते हैं जिनमें "काम पूरा" होने की परिभाषा सबसे स्पष्ट होती है। समय-सीमा शुरू होने से पहले इन बातों पर सहमति बना लें:
- कौन-से कार्ड दायरे में हैं। कई बैंक एक या दो प्रोडक्ट से शुरुआत करते हैं, जैसे एक प्लैटिनम क्रेडिट कार्ड और एक प्रमुख डेबिट कार्ड।
- कौन-से चैनल। एक व्हाइट-लेबल ऑफ़र वेबसाइट और ऐप जल्दी लाइव हो सकते हैं; मौजूदा मोबाइल बैंकिंग ऐप के अंदर ऑफ़र जोड़ने का काम दूसरे चरण में किया जा सकता है।
- कौन-से शहर या श्रेणियाँ। पूरे देश में बिखरे हुए कम ऑफ़र के बजाय किसी सघन समूह, जैसे राजधानी में डाइनिंग और वेलनेस, के साथ लॉन्च करना कहीं बेहतर है।
- इसकी ज़िम्मेदारी किसकी है। एक प्रोडक्ट ओनर नियुक्त करें जिसके पास तेज़ी से निर्णय लेने का अधिकार हो, साथ ही कंप्लायंस, IT सुरक्षा, मार्केटिंग और मर्चेंट एक्वायरिंग में संपर्क व्यक्ति तय करें।
सप्ताह 1: बुनियाद तैयार करें
प्रोग्राम कॉन्फ़िगर करें
प्लेटफ़ॉर्म पर अपने बैंक का स्पेस सेट अप करें: ब्रांडिंग, रंग, लोगो, भाषाएँ (GCC बाज़ारों के लिए शुरुआत से ही अरबी और अंग्रेज़ी), मुद्रा, और वे कार्ड प्रोडक्ट जिन्हें आप सपोर्ट करना चाहते हैं। पात्र कार्ड रेंज (BIN) निर्धारित करें।
इंटीग्रेशन का तरीका चुनें
आमतौर पर तीन विकल्प होते हैं, और लॉन्च के लिए आपको सबसे जटिल विकल्प की ज़रूरत नहीं है:
- फ़ाइल-आधारित। पात्र कार्ड और ग्राहक डेटा का आदान-प्रदान सुरक्षित CSV या SFTP के ज़रिए करें। यह सरल है, बैंक की IT टीमों के लिए जाना-पहचाना है और इसकी मंज़ूरी जल्दी मिलती है।
- API। रियल-टाइम पात्रता जाँच और इवेंट। बड़े पैमाने के लिए बेहतर, लेकिन इसमें अधिक टेस्टिंग की ज़रूरत होती है।
- SDK। ऑफ़र का अनुभव अपने ही मोबाइल ऐप के अंदर एम्बेड करें।
कई बैंक फ़ाइल-आधारित इंटीग्रेशन के साथ लॉन्च करते हैं और बाद में API या SDK जोड़ते हैं।
सुरक्षा समीक्षा जल्दी शुरू करें
प्लेटफ़ॉर्म के सुरक्षा दस्तावेज़ अपनी सूचना सुरक्षा टीम के साथ तीसरे सप्ताह में नहीं, बल्कि पहले सप्ताह में ही साझा करें। ऐसा डिज़ाइन जो कभी पूरे कार्ड नंबर को हैंडल नहीं करता, उदाहरण के लिए कार्ड की पहचान पहले और आख़िरी अंकों और मोबाइल वन-टाइम पासवर्ड से करता है, PCI DSS से जुड़े ज़्यादातर सवालों को पूछे जाने से पहले ही ख़त्म कर देता है।
सप्ताह 2: मर्चेंट लाइन-अप तैयार करें
कोई प्रोग्राम उतना ही अच्छा होता है जितने उसके ऑफ़र। दूसरे सप्ताह में, मज़बूत ऑफ़र का पहला सेट लाइव करने पर ध्यान दें।
- साझा नेटवर्क से शुरुआत करें। अगर आपके प्लेटफ़ॉर्म पर पहले से ऐसे मर्चेंट हैं जो नए बैंकों को ऑफ़र देने के इच्छुक हैं, तो आप पहले ही दिन दर्जनों ऑफ़र के साथ लॉन्च कर सकते हैं।
- अपने संबंधों को जोड़ें। उन मर्चेंट को आमंत्रित करें जिन्हें आपका बैंक पहले से जानता है, जैसे एक्वायरिंग क्लाइंट और SME ग्राहक। वे अक्सर सबसे जल्दी हाँ कहते हैं।
- संख्या से ज़्यादा सघनता पर ध्यान दें। आपके कार्डधारक जिन इलाकों में अक्सर जाते हैं, वहाँ के बीस शानदार ऑफ़र दो सौ बिखरे हुए ऑफ़र से बेहतर हैं।
- ई-साइन किए गए अनुबंधों का उपयोग करें। OTP से हस्ताक्षरित डिजिटल मर्चेंट अनुबंध हफ़्तों की कागज़ी भागदौड़ को मिनटों में बदल देते हैं।
सुनिश्चित करें कि हर मर्चेंट जानता हो कि रिडेम्पशन कैसे काम करता है। एक छोटी ऑनबोर्डिंग कॉल और काउंटर पर रखा एक प्रिंटेड QR या PIN टेंट कार्ड बहुत काम आता है।
सप्ताह 3: असली लोगों के साथ टेस्ट करें
आंतरिक पायलट
कार्डधारक कर्मचारियों के एक समूह को प्रोग्राम का वास्तविक उपयोग करने के लिए आमंत्रित करें। उनसे भाग लेने वाले मर्चेंट पर ऑफ़र रिडीम करने और कोई भी उलझन भरी बात रिपोर्ट करने को कहें। तीन हफ़्तों की दस्तावेज़ समीक्षा की तुलना में तीन दिनों की स्टाफ़ टेस्टिंग से आप कहीं ज़्यादा सीखेंगे।
पूरी प्रक्रिया की जाँच करें
हर प्रकार के ऑफ़र के लिए, पुष्टि करें कि पूरी यात्रा ठीक से काम करती है:
- ग्राहक दोनों भाषाओं में ऑफ़र ढूँढ और समझ सकता है।
- मर्चेंट इसे आसानी से वैलिडेट कर सकता है, चाहे ग्राहक का बदलता हुआ कोड दर्ज करके, QR कोड स्कैन करके या ऑनलाइन कूपन कोड या ट्रैक किए गए लिंक का उपयोग करके।
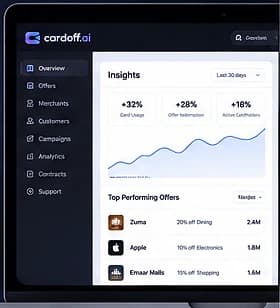
- रिडेम्पशन बैंक और मर्चेंट दोनों की रिपोर्टिंग में दिखाई देता है।
- सपोर्ट से जुड़े सवाल लाइव चैट या टिकट के ज़रिए सही टीम तक पहुँचते हैं।
टार्गेटिंग को बेहतर बनाएँ
छोटे समूह के साथ भी, आप जाँच सकते हैं कि ऑफ़र की रैंकिंग तर्कसंगत है या नहीं। क्या ज़्यादातर डाइनिंग पर ख़र्च करने वाले कार्डधारक को पहले डाइनिंग ऑफ़र दिखते हैं? लॉन्च से पहले श्रेणी के वेट और बिज़नेस नियमों को समायोजित करें।
सप्ताह 4: लॉन्च करें और सीखें
सॉफ़्ट लॉन्च
प्रोग्राम को पहले कार्डधारकों के एक सेगमेंट के लिए खोलें, जैसे प्रीमियम ग्राहक या कोई एक शहर। साइन-अप, ऑफ़र व्यू और रिडेम्पशन पर रोज़ नज़र रखें।
स्पष्ट संवाद करें
ग्राहकों को बताएँ कि प्रोग्राम क्या है और इसका उपयोग कैसे करें। इसे संक्षिप्त रखें:
- सीधे लिंक के साथ एक पुश नोटिफ़िकेशन या SMS।
- एक ईमेल जिसमें पूरा कैटलॉग नहीं, बल्कि तीन या चार ख़ास ऑफ़र दिखाए गए हों।
- इंटरनेट बैंकिंग में एक बैनर।
- ब्रांच और कॉल सेंटर के लिए स्क्रिप्ट, ताकि कर्मचारी सवालों का आत्मविश्वास से जवाब दे सकें।
सात दिनों के बाद समीक्षा करें
लाइव होने के पहले सप्ताह के अंत में एक छोटी समीक्षा बैठक करें। कौन-से ऑफ़र काम कर रहे हैं? किन मर्चेंट को मदद की ज़रूरत है? क्या ग्राहक कहीं अटक रहे हैं? जल्दी बदलाव करें, फिर रोलआउट का दायरा बढ़ाएँ।
इन आम गलतियों से बचें
- ऑफ़र बहुत ज़्यादा, प्रासंगिकता बहुत कम। लंबी सूची स्पैम जैसी लगती है।
- मर्चेंट को अकेला छोड़ देना। जो मर्चेंट रिडेम्पशन को नहीं समझते, वे चुपचाप ऑफ़र स्वीकार करना बंद कर देंगे।
- अरबी की गुणवत्ता को नज़रअंदाज़ करना। मशीन से अनुवादित कॉपी भरोसे को कमज़ोर करती है। शुरुआत से ही अरबी ठीक से लिखें।
- लॉन्च के बाद कोई ज़िम्मेदार व्यक्ति न होना। ऑफ़र पर हर हफ़्ते ध्यान देने की ज़रूरत होती है: मर्चेंट को अपडेट करना, सीज़नल डील बदलना और प्रदर्शन की समीक्षा करना।
30वें दिन के बाद
लॉन्च शुरुआत है, अंत नहीं। अगली तिमाही में, ज़्यादातर बैंक और कार्ड प्रोडक्ट जोड़ते हैं, API या SDK के ज़रिए इंटीग्रेशन को गहरा करते हैं, ऑफ़र को मुख्य बैंकिंग ऐप में लाते हैं और शहर-दर-शहर मर्चेंट नेटवर्क का विस्तार करते हैं।
cardoff.ai को इस 30-दिन की राह को वास्तविक बनाने के लिए डिज़ाइन किया गया है: एक साझा मर्चेंट नेटवर्क, फ़ाइल, API और SDK इंटीग्रेशन के विकल्प, ई-साइन किए गए मर्चेंट अनुबंध, और आपके ब्रांड के लिए तैयार व्हाइट-लेबल ऐप और वेबसाइट। अगर आप अपनी लॉन्च योजना तैयार करना चाहते हैं, तो हमें आपके साथ इस पर विस्तार से चर्चा करने में ख़ुशी होगी।